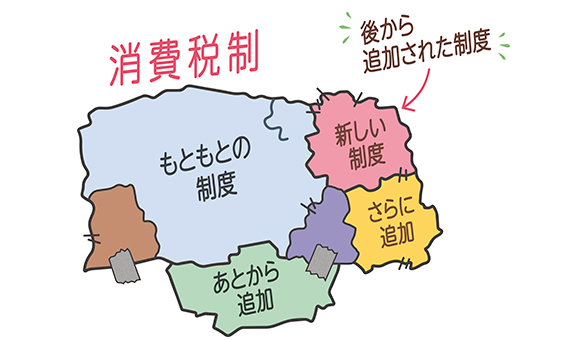
非常に複雑・難解な税制となってしまった消費税。最近の税理士試験の受験生はさぞや大変なことであろうと思います。意図にそぐわない消費税還付を阻止するために、つぎはぎ的に法律を改正してきたのがひとつの理由でしょう。その場しのぎの税制改正がまねいた結果はどうなっているのでしょうか。
1.賃貸アパートの消費税還付
消費税は、①売上に係る消費税から②仕入れに係る消費税を差し引いて計算します。原則課税の場合、「①-②」がプラス値であれば消費税は納税、「①-②」がマイナス値であれば消費税は還付されます(簡易課税ではマイナスにはなりません)。したがって、建物などの大きな金額の固定資産の購入つまり仕入れを行えば、要件を満たせば消費税が還付されることになっています。
ただし、居住用の賃貸アパートなどは売上となる家賃収入が非課税であることから、本来は還付対象にはならないのが消費税の原則的な考え方です。
ところが、消費税の計算方法を上手に利用すれば、居住用の賃貸アパートなどに係る消費税を還付させることもできたのです。
2.平成22年4月からの還付阻止
そこで、国税はこれを阻止しようとしました。要件やルールの詳細は割愛しますが、このときの改正内容はおおむね次になります。
② 対象は、課税事業者を選択した方や資本金1000万円以上の新設法人で、当初2年間に原則課税を適用して税抜100万円以上の固定資産の仕入れをした場合。
③ 消費税を取り返すために、固定資産の仕入れをした課税期間から3年間は免税事業者や簡易課税にはなれない。
平成22年度の税制改正ではこれが行われました。
でも、今一度よく見てください。すごく中途半端な内容です。一旦は還付をさせるが、3年後に取り返すから抑止力になるという制度設計。そして、対象は課税事業者を選択したような方で当初2年間の仕入れだけという内容です。
3.平成28年4月からの還付阻止
先ほどの平成22年度の改正、皆さまも感じているでしょうがものすごく穴だらけです。還付された消費税が取り返されないようにする対策も可能でした。また、課税事業者を選択した方でも3年目以後に仕入れをすれば制限はありません。
そのため、国税はまた改正をしました。しかし、その場しのぎで抜本的ではありません。なぜなら、先ほどの②の範囲の手当てをしたに過ぎないような内容だからです。平成28年4月からは、課税事業者を選択するしないなどに関わらず、原則課税を適用して税抜1000万円以上の棚卸資産又は固定資産を仕入れた場合は、先ほどの①、③を適用して消費税を取り返す、としたのです。
ここでややこしいのは、細かな部分に違いがあるためか、平成22年4月の取扱いは残したまま追加で新たな規定を設けたことです。本当は先ほどの取扱いも含めて全体的に見直せば良いのに、つぎはぎ改正をしました。
4.令和2年10月からの還付阻止
いままでの改正をみると従前どおり居住用の賃貸アパートなどでも還付ができる仕組みはそのままです。あとで取り返すことを狙っているだけです。そのため、取り返されないような対策が打たれる可能性がまだあります。
そこで、国税はまたまた改正を行いました。令和2年10月からは、居住用の賃貸アパートなどはそもそも還付対象にさせないという改正をしました。ようやく、還付自体ができない方向性にしたのです。
しかしながら、つぎはぎ改正という方向性は踏襲します。先ほどと同じく、今までの取扱いは残したままです。そのため、平成22年、平成28年、そして令和2年と、それぞれの取扱いが並列的に存在します。
つぎはぎ的な規定ばかりが増えて複雑でややこしい限りです。消費税還付への対応についての考え方を整理して抜本的に見直すことはしません。過去の制度は放置されたままなのです。
5.令和6年4月からは金又は白金も対象
余談として、令和6年4月からは上記3の還付阻止の対象が拡充されました。それは、課税期間中の金又は白金の仕入れの合計額が税抜200万円以上の場合が新たな対象になりました。1回あたりの取引を1000万円未満にすれば制度の対象から外れてしまうからです。
6.つぎはぎ法律で難しすぎる
消費税法で意図していないような還付を狙う行動を阻止する、という考えは分かりますがまさにイタチごっこです。消費税の法律はどんどん難解になっており、全体像を把握するのが本当に大変です。一般の方は複雑怪奇そのものでしょう。原則課税と簡易課税、どちらが有利かという基本から応用まで、税理士のアドバイスがますます重要になっています。